


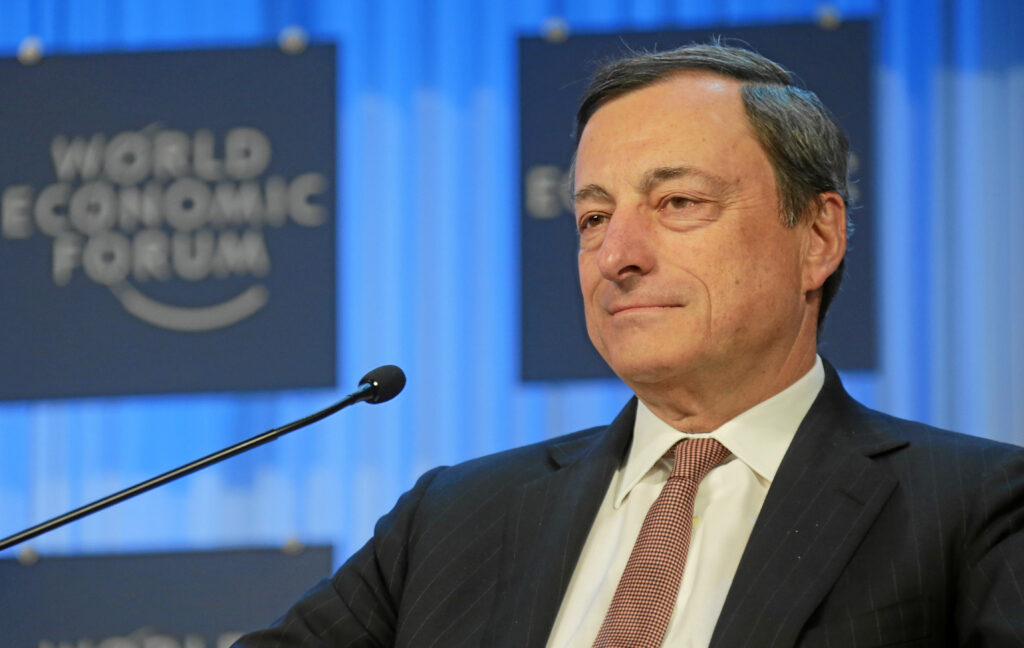
Whatever it takes. Três simples palavras que marcaram o percurso do reputado economista italiano à frente dos destinos do Banco Central Europeu (BCE) nos últimos oito anos, naquele que foi o período mais crítico que a Zona Euro já atravessou.
No longínquo mês de novembro de 2011, Mario Draghi assumiu a presidência do Banco Central Europeu, num momento em que a Europa ainda sentia os efeitos da crise financeira internacional e estava mergulhada numa profunda crise das dívidas soberanas, espelhada nos programas de resgate impostos a países como Grécia, Irlanda ou Portugal. Num tempo em que reinavam dúvidas, a maior certeza aparentava mesmo ser o fim da moeda única, que parecia incapaz de sobreviver a tal provação. Draghi, respondendo a este desafio, em julho de 2012, demonstrou que a comunicação pode ser altamente eficaz na gestão da política monetária, proferindo, numa conferência em Frankfurt, três palavras que marcariam a história do seu mandato: whatever it takes. Garantiu que o BCE, a que presidia, faria tudo o que estivesse ao seu alcance para salvar a moeda única. Colocou um ponto final nas dúvidas que existiam e iniciou o maior processo de intervenção do BCE na economia europeia.
Se havia incertezas acerca da credibilidade do BCE, rapidamente se dissiparam. O banco central não se inibiu de tomar medidas não convencionais, indo além das palavras, atuando até aos limites da política monetária. Praticou aquilo a que os mais recetivos denominaram de “criatividade monetária”. O primeiro programa que colocou em marcha foi o outright monetary transactions, OMT, que dava luz verde ao BCE para adquirir dívida pública, em mercado secundário, de países solventes, mas sob pressão dos mercados. Pretendia dar cumprimento ao que havia prometido: salvaguardar a Zona Euro. Seguiram-se as longer-term refinancing operations, LTRO, que permitiram o refinanciamento do sistema bancário a taxas substancialmente mais baixas.
Com a inflação muito longe da marca objetivo (perto, mas inferior a 2%), o BCE iniciou, no final de 2014, um programa de expansão monetária, o quantative easing, com objetivo de restaurar os valores tradicionais da taxa de inflação. A autoridade iria adquirir ativos, injetando diretamente moeda na economia e concedendo empréstimos aos bancos, a juros mais baixos e com maturidades longas.
Os objetivos foram alcançados? A resposta parece ser afirmativa. Os juros alcançaram mínimos históricos. Com a execução destes programas, o BCE foi acumulando elevados volumes de títulos de dívida pública de países da Zona Euro, o que levou à expansão do seu balanço como nunca tinha acontecido ao longo da sua história. Conseguiu, com as suas políticas, aparentemente e para já, eliminar os riscos de deflação, tão temida por alguns bancos centrais nacionais, como o Bundesbank. Não obstante, eliminou os problemas de financiamento das economias europeias, o que permitiu retirar o bloco europeu da recessão e ajudou à criação de cerca de onze milhões de postos de trabalho.
Se foram muitos os sucessos da governação Draghi, também com ela surgiram vários riscos. As baixas taxas de juro deixaram sem alternativas os aforradores mais prudentes, que, para obter o mesmo retorno, são agora obrigados a enveredar pela aquisição de ativos de risco superior. Foi o único presidente da instituição monetária europeia que não subiu as taxas de juro por uma única vez ao longo de todo o seu mandato. Outro problema, e mais preocupante, é o risco de bolha no setor imobiliário, ainda ressentido da crise de 2008-2009. O italiano nunca descartou esses riscos, mas disse acreditar que os benefícios na economia europeia superavam estes efeitos colaterais adversos.
Muitos são os desafios do legado do “Super Mario”. Com o BCE a anunciar em setembro passado o regresso ao programa de compra de ativos, a autoridade monetária europeia continuará, num futuro próximo, a alargar o seu balanço, ficando a incerteza quanto ao processo contrário, ou seja, de venda desses ativos e consequente emagrecimento do ativo do BCE. Os riscos de deflação permanecem, numa altura em que a alavanca europeia, a Alemanha, começa a dar sinais de abrandamento económico ou até mesmo de estagnação. O economista italiano muitas vezes incentivou os países a realizarem reformas no plano económico e institucional. Pediu ainda aos governos que utilizassem eventuais folgas orçamentais para estimular o crescimento, uma vez que a política monetária, sozinha, é insuficiente para garantir crescimento sólido e sustentável no tempo. Contudo, os governos nacionais retardam em fazer avançar esses processos, adiando a tomada de decisões essenciais para a revitalização das economias nacionais.
A finalização da construção da união bancária será outra das metas ainda a alcançar. Com o Mecanismo Único de Supervisão Bancária e o Mecanismo Único de Resolução já implementados, onde os fundos europeus de resgate criados são essenciais (FEEP e MEEF), fica a faltar o pilar do Sistema Europeu de Garantia de Depósitos, o mais controverso. Resta saber se os países reticentes do Norte e Centro da Europa serão capazes de colocar os valores da solidariedade e cooperação à frente das correntes populistas e nacionalistas.
O mandato de Draghi esteve longe de ser consensual. As divergências de alguns governadores de bancos centrais nacionais face à política seguida eram conhecidas. Algumas das medidas adotadas foram implementadas debaixo de um coro de críticas. Na hora de sair, defendeu o seu legado, assumindo que “a realidade fala mais alto”. Caberá a Christine Lagarde, a senhora que se segue, prosseguir o seu trabalho na condução do BCE e garantir a unidade do Conselho de Governadores, em tempos que não se avizinham pacíficos nem fáceis, mas que não serão, certamente, tão atribulados como os últimos oito anos.
Draghi será julgado pelo rumo da história, na certeza que fez o que muitos pensaram impossível: salvar o Euro. A credibilidade foi o timbre do seu mandato. A Zona Euro ganhou tempo para pensar o futuro. Importa agora saber por onde irão os caminhos da história europeia.

Comentários